「領収書は上様でお願いします」と言ったあと、「会社では上様はダメです」と経理に戻された経験がある人は少なくありません。領収書「上様」は本当にダメなのか、経費にできないのか、インボイス制度ではどう扱うのかが分かりにくいからです。
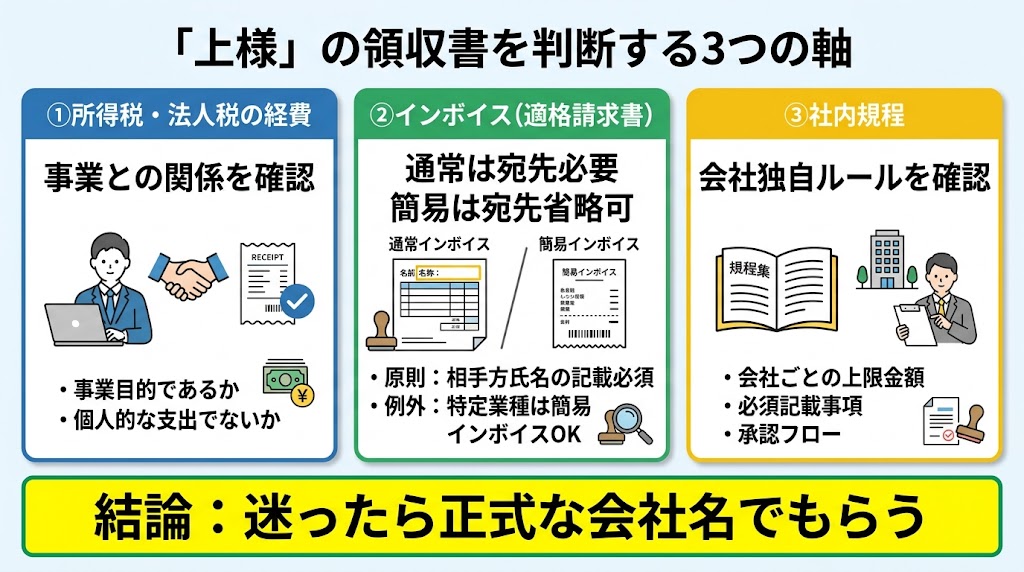
実際には、「上様だから即NG」と一括りにすると誤解が生まれます。所得税・法人税で経費になるか、消費税の仕入税額控除に使えるか、会社の経費精算ルールを通るかは、それぞれ別の判断です。
この記事では、国税庁の最新情報を基に、上様の意味、経費計上、インボイス、税務調査、正しい宛名、受け取ってしまったときの対処まで整理します。先に答えを言えば、上様だけを理由に経費が必ず否認されるわけではありませんが、証拠としては弱くなるため、通常は正式名称でもらうのが無難です。
領収書「上様」はダメ?まず押さえたい結論
「上様」は、会社名や個人名の代わりに使う慣用的な宛名です。特定の会社や人を示さないため、正式名称を書いた領収書より「誰の支払いか」を説明しにくい弱点があります。
領収書が上様だからという理由だけで、法人税や所得税の経費から自動的に外れるわけではありません。事業のための支出であり、支払先、日付、金額、内容などから取引の実態を説明できるかがポイントになります。
一方、会社の経費精算では、税法だけでなく社内規程が適用されます。会社が「上様不可」「会社名を必須」と決めていれば、税務上の余地があっても社内では差し戻しになることがあります。
さらに消費税では、インボイス制度の要件を別に確認する必要があります。通常の適格請求書では交付を受ける事業者の氏名または名称が記載事項ですが、適格簡易請求書では宛先を省略できます。
つまり、「領収書 上様はダメ」という疑問には、何についてダメなのかを分けて考える必要があります。経費計上、仕入税額控除、社内精算の3つを同じルールとして扱わないことが大切です。
| 判断項目 | 正式名称の領収書 | 上様の領収書 |
|---|---|---|
| 所得税・法人税の経費 | 事業関連性を説明しやすい | 上様だけで直ちに否認とは限らないが説明力は下がる |
| 通常のインボイス | 宛先名の要件を満たしやすい | 実際の交付先名称ではないため注意 |
| 簡易インボイス | 宛先はあってもよい | 宛先自体を省略できるため上様でも直ちに不備とはいえない |
| 会社の経費精算 | 通りやすい | 社内規程で不可の場合がある |
上様が問題になる本質は、支払いの相手ではなく「その領収書を誰が受け取ったか」が曖昧になる点です。特に高額な支出や私用と区別しにくい飲食代、家電、宿泊費などでは、会社名入りの領収書に比べて確認事項が増えやすくなります。
領収書だけでなく、クレジットカード明細、予約メール、参加者名、会議の目的などを一緒に残しておくと、取引の説明がしやすくなります。ただし補助資料があるから宛名を適当にしてよい、という意味ではありません。
制度そのものは、国税庁「インボイス制度について」で最新情報を確認できます。通常のインボイスと簡易インボイスを分けて確認すると、宛名の扱いを理解しやすくなります。
上様の領収書でも経費になる?法人・個人事業主の考え方
法人や個人事業主が支出を経費にするうえで中心になるのは、その支出が事業に関係しているかどうかです。上様という宛名だけを見て機械的に「経費ゼロ」とするより、取引全体を確認する必要があります。
たとえば営業担当者が取引先との打ち合わせで飲食代8,000円を払い、店舗名、日付、金額、飲食内容が分かる領収書と参加者の記録が残っているケースを考えます。宛名が上様でも、事業上の会食であることを説明できる資料がそろっていれば、経費性を検討する材料になります。
反対に、上様の領収書が大量にあり、用途が「品代」だけ、参加者も目的も不明、現金払いで他の記録もない状態では説明が難しくなります。同じ上様でも、周辺資料によって証拠としての強さは大きく変わります。
特に個人事業主は、事業用と私用の支出が同じ生活圏で発生しやすいので注意が必要です。家族との食事、日用品、自宅用の家電などと区別できない領収書は、上様かどうか以前に事業関連性の説明が必要になります。
会社員の経費精算は、税務上の経費性に加えて会社のルールが優先されます。「宛名は法人の正式名称」「上様と個人名は不可」と定められている会社なら、ルールに沿って再発行を依頼するのが基本です。
会社側が厳しくするのは、社員を疑っているからとは限りません。監査や税務調査で説明しやすくすること、重複申請や私費混入を防ぐこと、インボイス確認を標準化することなど、経理処理を揃える目的があります。
経費になるかを考えるときは、領収書を「支払った証拠の一つ」と捉えると整理しやすくなります。領収書があれば何でも経費になるわけではなく、逆に宛名が上様という一点だけで全てが決まるわけでもありません。
領収書を受け取った直後に、用途を一言メモしておくと後から思い出す負担が減ります。「○○社Aさんと新商品打ち合わせ」のように具体的に残すと、数か月後の確認でも説明しやすくなります。
レシートと領収書はどちらを残すべき?
「会社名入りの領収書のほうが、レシートより必ず強い」と考えがちですが、実務では情報量も見ておく必要があります。レシートには商品名、数量、税率、決済方法などが細かく印字されることがあり、「何を買ったか」を説明しやすい場合があります。
たとえば文具店で5,500円を支払ったとき、手書き領収書の但し書きが「品代」だけなら、具体的な購入物は分かりません。同じ取引のレシートにノート、プリンター用紙、ファイルなどの品名が残っていれば、業務との関係を説明する材料が増えます。
店から領収書を発行してもらうとレシートを回収される運用なら、但し書きを具体的にしてもらうと管理しやすくなります。レシートと領収書の両方を受け取れる場合は、二重計上しないよう同じ取引としてまとめて保管してください。
クレジットカード明細があれば領収書はいらない?
カード明細は「いつ、どこに、いくら支払ったか」を確認する補助資料として役立ちますが、それだけで購入内容まで分かるとは限りません。店名が決済代行会社名で表示されたり、複数の商品をまとめて決済したりすると、業務内容とのつながりを説明しにくいことがあります。
上様の領収書しかない場合にカード明細を一緒に残すのは有効な整理方法ですが、「カード明細があるから領収書の記載要件を無視できる」ということではありません。特に仕入税額控除を受ける場合は、インボイス制度で求められる書類の保存要件を別に確認します。
ネット予約やEC購入なら、注文確認メール、利用明細、納品書なども取引の流れを示す資料になります。領収書1枚に全てを背負わせるのではなく、同じ取引の資料をひも付けておくと、経理担当者が見ても内容を追いやすくなります。
インボイス制度では領収書の上様はダメ?簡易インボイスとの違い
インボイス制度では、領収書という名称より、必要な記載事項を満たしているかがポイントです。国税庁は、所定の事項が記載されていれば、請求書だけでなく領収書や納品書などもインボイスになり得ると案内しています。
通常の適格請求書では、交付先である相手方の氏名または名称が記載事項の一つです。そのため、本来の会社名ではなく誰にでも当てはまる「上様」だけでは、通常の適格請求書として扱う際に問題になります。
ただし、小売業、飲食店業、写真業、旅行業、タクシー業、一定の駐車場業などは、条件を満たせば適格簡易請求書を交付できます。簡易インボイスでは、宛先の記載を省略できるため、宛名が空欄でもそれだけで不備とはなりません。
ここが「上様は絶対ダメ」と言い切れない大きな理由です。コンビニや飲食店で受け取るレシートが簡易インボイスの要件を満たしていれば、会社名が書かれていなくても仕入税額控除のための書類として使える場合があります。
国税庁が示す記載事項を数えると、通常の適格請求書は6項目、簡易インボイスは5項目です。簡易インボイスは宛先を省略でき、税率または消費税額等のどちらか一方の記載でよい点も違います。
出典:国税庁「インボイス制度について」「適格請求書等の記載事項」。記載事項の数そのものより、簡易インボイスでは宛先を省略できる点を押さえてください。
インボイス制度で見るべきなのは、宛名だけではありません。発行事業者の名称と登録番号、取引年月日、取引内容、税率ごとの対価、税率または消費税額等など、書類全体を確認します。
たとえば飲食店のレシートに会社名がなくても、登録番号や取引日、税込金額、税率など必要事項がそろい、その店が簡易インボイスを交付できる事業なら、宛名なしを理由に直ちに排除する必要はありません。逆に、通常の適格請求書として交付された書類なら交付先名を確認します。
詳しい記載事項は、国税庁「適格請求書等の記載事項」でも確認できます。経費処理をする際は、受け取った書類が通常の適格請求書なのか簡易インボイスなのかを先に分けると判断しやすくなります。
この動画では、インボイス制度で領収書の宛名をどう考えるかを、会社名、従業員名、宛名なしなどの実務場面から確認できます。文字だけでは混同しやすい「経費」と「仕入税額控除」の違いを整理する補助になります。
動画の要点は、宛名だけで判断せず、どの種類のインボイスに当たるかと、法令上の記載要件を確認することです。会社の精算ルールは税法と別なので、社内規程も合わせて確認します。
なお、簡易課税制度などを使う事業者では、消費税の計算上、受け取ったインボイスの保存が仕入税額控除の計算に直接必要ないケースもあります。自社がどの計算方法を使っているか分からない場合は、経理担当者や税理士に確認すると判断が早くなります。
領収書が上様だと税務調査で問題になる3つの理由
税務調査で見られるのは、上様という文字そのものだけではありません。取引の実在性や事業との関係を確認する過程で、上様の領収書は「誰のための支出か」を特定しにくいため、追加説明を求められやすくなります。
第一の理由は、受取人を特定できないことです。同じ店の同じ金額の領収書でも、会社名が入っていれば会社向けの証拠として自然ですが、上様では第三者の領収書を混ぜた可能性を文面だけで消せません。
第二の理由は、私用との区別がつきにくいことです。飲食費、ドラッグストア、家電量販店など、仕事にも生活にも使える支出では、宛名が上様で用途メモもないと説明の負担が増えます。
第三の理由は、会社の内部統制と食い違うことです。社内規程で正式名称を必須としているのに上様の領収書を繰り返し承認していると、経費精算のチェックが形だけになっていないかという別の問題につながります。
上様の領収書があること自体より、説明できない領収書が積み上がる状態を避けるのがポイントです。経費処理の時点で用途を補足し、必要なら注文履歴や参加者情報を残しておくと、後日の確認に対応しやすくなります。
ただし、自分で領収書の宛名を書き換えるのは避けてください。発行後の領収書を受取側が勝手に修正すると、書類の信頼性をかえって下げるため、訂正が必要なら発行元に相談します。
税務調査を意識して必要以上に恐れる必要はありませんが、「後で説明できる状態」を日常の経理で作ることが大切です。領収書、レシート、カード明細、業務メモを同じ取引として追えるようにしておくと確認が速くなります。
領収書の宛名は会社名が基本|正しい書き方と再発行の頼み方
迷ったときの基本は、法人なら正式な会社名、個人事業主なら屋号または氏名で発行してもらうことです。上様を使う利点は会計時の手間が少ないことですが、後で差し戻される時間を考えると正式名称のほうが効率的です。
法人名は「株式会社」「合同会社」なども含め、会社で使っている正式表記を伝えます。長い社名や難しい漢字があるなら、スマートフォンのメモや名刺を見せると聞き間違いを防げます。
個人事業主は、普段の経理で使っている屋号を統一して伝えると管理しやすくなります。会社や税理士から氏名併記のルールを指定されている場合は、その運用に合わせてください。
受け取った直後は、宛名だけでなく日付、金額、但し書き、発行者名を確認します。インボイスが必要な事業者は、登録番号や税率ごとの記載なども合わせて見ると、後日の再発行を減らせます。
| ケース | 依頼する宛名 | 補足 |
|---|---|---|
| 株式会社で購入 | 株式会社○○ | 前株・後株を含め正式名称で伝える |
| 合同会社で購入 | 合同会社○○ | 会社形態を省略しない |
| 個人事業主 | ○○商店、または氏名 | 経理上使っている名称に統一 |
| 従業員が立替 | 原則として会社名 | 社内規程とインボイスの扱いを確認 |
| 簡易インボイスのレシート | 宛名省略可の場合あり | 他の記載事項を確認 |
もし上様で受け取ってから正式名称が必要だと分かったら、発行店に「会社の経費精算で正式名が必要になったため、再発行または訂正方法を教えてください」と伝えます。店舗ごとに再発行の可否や手続きが違うため、元の領収書を持参して案内に従います。
受取人側が二重線や追記で直すのは避けるのが安全です。誰が変更したのか分からない書類になりやすく、会社の監査でも確認に時間がかかります。
特に高額な支出では、会計時に30秒かけて正式名称を伝えるほうが、後から店舗に戻るより負担が小さくなります。経費をよく使う人は、会社名を辞書登録してスマートフォンですぐ表示できるようにしておくと便利です。
領収書の但し書きも「品代」だけにせず、可能なら「書籍代」「会議飲食代」「事務用品代」など実態が分かる表記にしてもらいます。ただし、実際と異なる内容を依頼してはいけません。
【独自】上様の領収書を受け取ったときの5分判定フロー
上様の領収書を見つけたら、いきなり捨てたり、必ず再発行だと決めたりせず、5つの順番で確認すると判断しやすくなります。ポイントは「税務上の経費」「消費税」「社内規程」を分離して見ることです。
- 事業のための支出か確認する
まず、仕事に必要な支出だったかを確認します。私用なら宛名の問題以前に事業経費として扱えません。 - 支払先・日付・金額・内容を確認する
領収書やレシートから取引の基本情報が追えるかを見ます。内容が曖昧なら注文履歴や予約メールなども確認します。 - インボイスの種類を確認する
消費税の仕入税額控除を検討する場合は、通常の適格請求書か、宛先を省略できる適格簡易請求書かを確認します。登録番号や税率など他の記載事項も合わせて見ます。 - 社内の経費精算ルールを確認する
会社員や法人の立替精算では、社内規程で上様が禁止されていないかを確認します。税法上処理できる余地があっても、社内ルールで差し戻されることがあります。 - 必要なら発行元へ再発行を相談する
通常インボイスで交付先名が必要な場合や、会社規程で正式名称が必要な場合は、発行元に相談します。自分で書き足すより、発行者側の正式な手続きに従うほうが安全です。
具体例として、営業担当のAさんが出張先の飲食店で取引先との会食代12,000円を払い、上様のレシートを受け取ったケースを考えます。店舗の登録番号、日付、税率、金額が記載され、簡易インボイスの要件を満たしていても、Aさんの会社規程が「宛名は法人名」と定めていれば、社内精算では再発行が必要になる可能性があります。
反対に、会社規程が簡易インボイスの宛名省略を認めていて、会食の相手先と目的も記録しているなら、上様という一点だけで再発行を求めない運用も考えられます。このように、同じ12,000円の領収書でも会社のルールと書類の種類で答えが変わります。
| よくある失敗 | 対策 |
|---|---|
| とりあえず全部「上様」 | 正式名称を基本にして例外を減らす |
| 上様なら全部経費にできないと判断 | 事業関連性と証拠を先に確認する |
| 簡易インボイスでも会社名必須と思い込む | 宛先省略可の制度を確認する |
| 通常インボイスを自分で書き換える | 発行元に訂正・再発行を相談する |
| 税法だけ見て社内規程を無視 | 経理ルールを先に確認する |
このフローの利点は、経理担当者と申請者が同じ順序で確認できることです。「上様だからダメ」「前は通ったから大丈夫」と感覚で処理するより、差し戻し理由を説明しやすくなります。
月に何十枚も領収書を処理する会社なら、経費精算マニュアルに「簡易インボイスは宛名省略可」「ただし社内規程では○○」のように税法と社内ルールを分けて書くと混乱を減らせます。従業員教育でも、この2つを分けて説明すると理解しやすくなります。
領収書「上様」はダメと決めつけず、正式名称を基本にする
領収書「上様」は、それだけで法人税や所得税の経費が必ず否認されるわけではありません。実際の支払いであること、事業のための支出であること、内容を説明できることが経費判断の中心になります。
ただし、上様は受取人を特定できないため、正式な会社名や屋号入りの領収書より説明力が弱くなります。会社の経費精算規程で禁止されていれば、そのルールに従う必要があります。
インボイス制度ではさらに区別が必要です。通常の適格請求書は交付先名が記載事項ですが、小売業や飲食店業などが交付できる適格簡易請求書では宛先を省略できます。
迷ったら、会計時は正式名称でもらうのが最も手間の少ない運用です。すでに上様でもらった場合は、事業関連性、書類の種類、社内規程を順番に確認し、必要なときだけ発行元へ再発行を相談します。
最後に覚えておきたいのは、「経費になるか」と「仕入税額控除できるか」と「会社で精算できるか」は別の話だという点です。この3つを切り分ければ、上様の領収書を見ても落ち着いて判断できます。
領収書「上様」に関するよくある質問
上様、宛名なし、個人事業主、インボイスなど、領収書の宛名について検索されやすい疑問をまとめました。経費と消費税、社内精算を分けながら確認してください。
- Q領収書が上様だと絶対に経費になりませんか?
- A
絶対に経費にならないとはいえません。法人税や所得税では、上様という宛名だけでなく、実際に支払ったか、事業に必要な支出か、内容を説明できるかなどを総合的に確認します。ただし会社の精算規程で上様を禁止している場合は、社内では差し戻しになることがあります。
- Q個人事業主の領収書は上様でも大丈夫ですか?
- A
上様だけを理由に直ちに経費から外れるとは限りませんが、個人事業主は私用と事業用の区別を説明できることが特に大切です。屋号や氏名でもらい、用途メモや注文履歴を残すほうが後から確認しやすくなります。
- Qインボイスの領収書は必ず会社名が必要ですか?
- A
通常の適格請求書では、交付を受ける事業者の氏名または名称が記載事項です。一方、小売業や飲食店業などが交付できる適格簡易請求書は宛先を省略できます。会社名がないだけで不備と決めず、どの種類の書類かを確認してください。
- Q上様の領収書に自分で会社名を書き足してもいいですか?
- A
受取側が勝手に書き足すのは避けたほうが安全です。後から変更した書類は、誰が修正したのか分かりにくくなります。正式名称が必要なら、元の領収書を保管したうえで発行元へ訂正や再発行の方法を確認してください。
- Qレシートなら宛名がなくても経費にできますか?
- A
宛名がないだけで経費にできないとは限りません。店舗名、日付、金額、購入内容などから事業上の支出だと説明できるかを確認します。消費税の仕入税額控除では、簡易インボイスに該当するか、必要な記載事項がそろっているかも別に確認します。