「銀行振込で入金されたけれど、領収書には何を書けばいいのだろう」「振込なのに収入印紙も必要なの?」と迷う場面は少なくありません。銀行振込の領収書の書き方では、通常の領収書と同じ基本項目に加え、但し書きで振込による支払いだと分かるようにしておくことが実務上のポイントです。
この記事では、宛名・金額・日付・但し書き・発行者情報の書き方から、紙の領収書にかかる印紙税、電子領収書との違いまで順番に整理します。振込明細と領収書を両方保管したときに、同じ支払いを二重計上しないための考え方も具体例付きで解説します。
先に押さえたいのは、銀行振込だから領収書が必ず不要になるわけでも、紙の領収書が必ず印紙不要になるわけでもないという点です。取引先から発行を求められた場合と、自社で「振込明細を領収書代わりにする」と取り決めている場合を分けて考えると、迷いにくくなります。
銀行振込の領収書は必要?振込明細との違いを確認
銀行振込では金融機関の振込明細やネットバンキングの取引履歴が残るため、日常の経理ではそれらを支払いの証拠として使うことがあります。ただし、振込記録が残ることと、受取人が領収書を発行する必要性は同じ話ではありません。
民法486条では、弁済をする人は、弁済と引換えに受取証書の交付を請求できるとされています。受取証書とは、一般に領収書や領収証など、支払いを受け取った事実を示すものです。
銀行振込でも領収書を請求されることがある
支払者から領収書を求められた場合は、「振込履歴があるから一切発行しない」と機械的に扱うのではなく、契約内容や民法上の受取証書の扱いを確認します。民法486条2項では、紙の受取証書に代えて、その内容を記録した電磁的記録の提供を請求できる仕組みも定められています。
詳しい条文は、e-Gov法令検索の民法で確認できます。電子データの提供については、受領者に不相当な負担を課する場合の例外もあるため、すべてのケースでPDF発行を強制できるという意味ではありません。
振込明細だけで処理するなら取引内容も残しておく
振込明細には振込日、振込先、金額などが表示されますが、「何を買った代金なのか」まで分からないケースがあります。たとえば「ABC株式会社へ55,000円」とだけ残っていても、それが商品代なのか外注費なのかは明細だけでは判断できません。
このように複数の資料をひも付けておけば、後から帳簿を確認するときにも支払いの理由を追いやすくなります。領収書を発行しない運用にする場合も、「振込明細があるから他の資料はいらない」と考えないほうが安全です。
銀行振込の領収書の書き方は6項目を押さえる
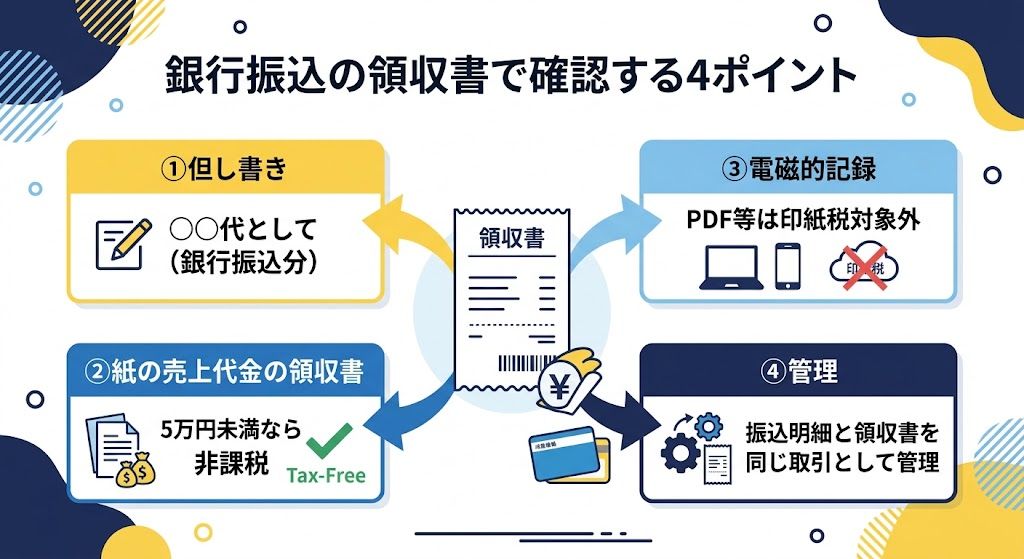
銀行振込の領収書も、基本的な書き方は現金払いの領収書と大きく変わりません。違いが出やすいのは、但し書きに「銀行振込分」と記載して、すでに振込で決済された取引だと分かるようにする点です。
迷ったら「宛名・発行日・金額・但し書き・発行者・必要に応じた税率等」の順に確認すると、記載漏れを見つけやすくなります。
| 記載項目 | 書き方の例 | 確認ポイント |
|---|---|---|
| 宛名 | 株式会社○○ 御中 | 支払者の正式名称を確認する |
| 発行日 | 2026年8月17日 | 入金確認日など社内ルールを統一する |
| 金額 | ¥110,000- | 桁の改ざんを防ぐ書き方にする |
| 但し書き | Web制作代として(銀行振込分) | 何の代金か分かる内容にする |
| 発行者 | 会社名・所在地など | 誰が受領したか特定できるようにする |
| 税率等 | 10%対象 110,000円など | インボイスとして使う場合は要件を確認する |
宛名は会社名や屋号を正式名称で書く
宛名には、原則として実際に代金を支払った会社や事業者の名称を書きます。「上様」は処理できる場面もありますが、取引先が経理資料として使うなら、正式な会社名や屋号を確認したほうが後の確認作業を減らせます。
株式会社を「(株)」にするか、前株・後株をどうするかといった細かな表記も、相手から指定があれば合わせます。個人事業主なら、氏名または取引に使っている屋号を記載する方法があります。
領収書の日付は入金を確認した日を基準に整理する
銀行振込では、振込操作をした日と受取口座へ入金された日がずれることがあります。領収書は「代金を受領した事実」を示す書類なので、発行側では実際の入金を確認した日を基準に処理すると分かりやすくなります。
ただし、継続取引で社内ルールが決められているなら、その運用に合わせます。月末に大量の入金を処理する会社では、担当者ごとに基準が変わらないよう、発行日の考え方を社内で決めておくとミスを減らせます。
金額は実際に受領した代金との対応を確認する
領収金額には、原則として受領した金額を記載します。請求額110,000円に対して110,000円の入金があったなら、「¥110,000-」など、数字を追加しにくい形で記載すると扱いやすいでしょう。
振込手数料をどちらが負担する契約なのかによって、請求額と実際の入金額が一致しない場合があります。差額があるときは、請求書・契約条件・帳簿処理との対応を確認してから領収書を作成してください。
銀行振込の領収書の但し書きは「取引内容+銀行振込分」が分かりやすい
但し書きで最も避けたいのは、何の支払いだったのか分からない表現です。「お品代として」だけでも意味は通じますが、後から見た人が取引を特定しづらいため、できる範囲で具体的に書きます。
「Webサイト制作代として(2026年8月17日銀行振込分)」のように、取引内容と振込であることを一緒に書くと、振込明細との対応を追いやすくなります。
銀行振込の但し書きの具体例
| 取引 | 但し書きの例 | 補足 |
|---|---|---|
| 商品販売 | ○○商品代として(銀行振込分) | 商品名を特定できると分かりやすい |
| Web制作 | Webサイト制作代として(8月17日銀行振込分) | 案件名を加えてもよい |
| コンサルティング | 2026年8月分コンサルティング料として(銀行振込分) | 対象月を入れる |
| セミナー | ○○セミナー参加費として(銀行振込分) | イベント名を記載する |
| 家賃 | 2026年8月分賃料として(銀行振込分) | 対象期間を明確にする |
「銀行振込分」と書くと二重計上のチェックがしやすい
同じ取引について、振込明細と領収書の両方が経理担当者へ提出されることがあります。書類だけを見ると別々の支払いに見える場合があるため、但し書きに「銀行振込分」と入れておけば照合しやすくなります。
たとえば8月17日の55,000円の振込に対して領収書を発行したなら、「○○代として(2026年8月17日銀行振込分)」と書きます。領収書と振込明細をセットで保存するときにも、同じ支払いだと判断しやすくなります。
但し書きを「お品代」だけにしないほうがよい理由
「お品代」は便利な表現ですが、半年後に帳簿を見返したとき、何を買ったのか分からなくなることがあります。税務だけでなく社内の経費確認でも、請求書を探し直す手間が発生します。
但し書きを空欄にしたり、実際の取引と異なる内容を書いたりするのは避けます。発行先から希望を受けた場合でも、実態と違う但し書きへ変更しないことが基本です。
銀行振込の領収書にかかる印紙税は5万円が基準
銀行振込で代金を受け取った後に紙の領収書を作成した場合、その領収書が印紙税法上の課税文書に当たれば、振込払いであっても印紙税を確認する必要があります。「現金を手渡しされていないから印紙はいらない」とは限りません。
売上代金に係る紙の領収書は、記載された受取金額が5万円未満なら非課税です。5万円以上100万円以下なら印紙税額は200円で、その後は受取金額に応じて税額が上がります。
売上代金の領収書の印紙税額一覧
| 領収書の記載金額 | 印紙税額 |
|---|---|
| 5万円未満 | 非課税 |
| 5万円以上100万円以下 | 200円 |
| 100万円超200万円以下 | 400円 |
| 200万円超300万円以下 | 600円 |
| 300万円超500万円以下 | 1,000円 |
| 500万円超1,000万円以下 | 2,000円 |
| 1,000万円超2,000万円以下 | 4,000円 |
最新の税額区分は、国税庁「金銭又は有価証券の受取書、領収書」で確認できます。高額取引や売上代金以外の受取書では扱いが異なる場合があるため、書類の名称だけで判断しないことが大切です。
5万円を境に非課税から200円へ変わり、その後も受取金額に応じて税額が上がります。出典:国税庁「No.7105 金銭又は有価証券の受取書、領収書」。
消費税額を区分して書いた場合は判定金額が変わることがある
領収書に消費税額等が明確に区分記載されている場合、印紙税の記載金額を判断するときに、その消費税額等を含めない取扱いができるケースがあります。税込総額だけを書いた場合と同じとは限らないため、5万円前後の領収書では特に確認が必要です。
たとえば「領収金額55,000円、うち消費税額等5,000円」のように明確に区分され、税抜きの売上代金が50,000円と判定されるケースでは、国税庁の取扱いに沿って課税関係を判断します。単に自分で税込金額から逆算しただけではなく、文書上の記載がポイントになります。
印紙税は「領収書」というタイトルだけで決まるものではありません。書類に何が記載され、どのような金銭を受け取ったことを証明する文書なのかによって判断されます。
PDFなどの電子領収書は印紙税の対象文書に含まれない
国税庁は、印紙税の課税対象となるのは課税物件表に掲げられた「文書」であり、電磁的記録は文書に含まれないとしています。そのため、PDFなどの領収データをメールで送信するだけなら、その電磁的記録そのものに収入印紙を貼る必要はありません。
「銀行振込だから印紙不要」ではなく、「課税文書となる紙を作成したか、電磁的記録として提供したか」を分けて考えるのがポイントです。電子化は印紙税だけでなく、発行や郵送の手間を減らす面でも相性のよい方法です。
振込明細と領収書の二重計上を防ぐ3つの方法
銀行振込で領収書を追加発行すると、支払者の手元に「振込明細」と「領収書」という2種類の証拠が残ります。経理担当者が別々の支払いだと思って処理すると、1回の支出を2回計上する原因になります。
- 領収書の但し書きに「銀行振込分」と記載する
- 振込日・金額・請求書番号など共通情報をそろえる
- 会計処理では領収書と振込明細を同じ取引にひも付ける
振込日と請求書番号を領収書に残す
同じ会社と毎月取引している場合、「銀行振込分」だけではどの入金なのか分からなくなることがあります。そこで「請求書No.2026-081、8月17日銀行振込分」のように、対応する請求書や入金日を特定できる情報を残します。
月に1件だけなら簡単に見つけられても、月50件、100件と入金が増えると照合作業に時間がかかります。領収書を作る時点で共通の番号を入れておけば、後から検索しやすくなります。
「振込明細を領収書に代える」運用は事前に決める
継続取引では、契約や案内文で「銀行振込の場合、振込明細をもって領収書に代える」といった運用を定めるケースがあります。毎月紙の領収書を郵送する手間を減らせるため、取引件数が多い事業では管理しやすい方法です。
ただし、「振込明細があるから相手が領収書を求めても必ず拒否できる」と考えるのは早計です。契約上の取り決めと民法486条の受取証書の交付請求を確認して対応します。
領収書をインボイスとして使うなら記載事項も別に確認する
領収書という名称の書類でも、必要事項を満たせばインボイスとして扱える場合があります。一方、単に金額・宛名・但し書きだけを書けば、すべての事業者で自動的に適格請求書になるわけではありません。
適格請求書発行事業者がインボイスとして領収書を交付するなら、登録番号、取引年月日、取引内容、税率ごとの対価の額、適用税率、消費税額等など、制度上必要な記載事項を確認します。不特定多数を相手にする一定の業種では、適格簡易請求書を発行できる仕組みもあります。
「領収書として正しいか」と「インボイスの記載要件を満たしているか」は別々に確認します。取引先が仕入税額控除に使う予定なら、発行前に自社の登録状況と書式を確認してください。
12万円の銀行振込を受けた場合の領収書発行シミュレーション
ここでは独自コンテンツとして、フリーランスのWeb制作者が取引先から120,000円の銀行振込を受け、領収書の発行を依頼されたケースを考えます。実際の作業に置き換えると、何を確認すべきかが見えやすくなります。
想定人物:Web制作者のAさん。8月分の制作代120,000円が8月17日に入金され、取引先から「経理用に領収書がほしい」とメールで依頼されたケースです。
手順1:銀行口座で120,000円の入金を確認する
最初に請求書と銀行口座を照合し、取引先名、入金日、金額が一致するか確認します。請求書が120,000円なのに119,340円しか入っていないなど差額がある場合は、振込手数料の扱いも含めて確認します。
手順2:但し書きで請求書と振込をひも付ける
領収書の但し書きは「Webサイト制作代として(請求書No.0817、2026年8月17日銀行振込分)」とします。これなら、取引内容と振込記録の両方を1行で追うことができます。
手順3:紙なら印紙税、PDFなら電子データとして判定する
120,000円の売上代金について紙の領収書を作る場合、5万円以上100万円以下の区分は超えていますが、100万円以下なので印紙税額は200円です。銀行振込による受領でも、紙の課税文書を作成するなら印紙税を確認します。
一方、領収書をPDFの電磁的記録として作成し、メールで提供するだけなら、その電磁的記録そのものは印紙税の課税文書に含まれません。取引先が電子データで問題ないなら、紙を郵送しない運用も選択肢になります。
| 確認項目 | 紙の領収書 | PDFで提供 |
|---|---|---|
| 領収金額 | 120,000円 | 120,000円 |
| 但し書き | Webサイト制作代として(銀行振込分) | 同じ内容を記載 |
| 印紙税 | 課税関係を確認し、この例では200円 | 電磁的記録そのものは課税対象外 |
| 送付方法 | 手渡し・郵送など | メール・システムなど |
| 二重計上対策 | 振込日や請求書番号を記載 | 同じく対応情報を記載 |
このシミュレーションで大事なのは、支払方法だけで印紙の要否を決めず、最終的に「どの形で領収書を作成・提供するのか」を確認することです。銀行振込・紙・PDFという3つの要素を分けると判断しやすくなります。
銀行振込の領収書の書き方・印紙税・但し書きのまとめ
銀行振込の領収書は、宛名、日付、金額、但し書き、発行者などを記載し、何の代金を受け取ったのか分かる形にします。特に但し書きには「○○代として(銀行振込分)」と入れると、振込明細との対応を確認しやすくなります。
紙の売上代金の領収書では5万円未満が非課税で、5万円以上は金額に応じた印紙税を確認します。一方、メール等で提供する電磁的記録そのものは印紙税の対象となる文書には含まれません。
振込明細が残っていても、取引先から受取証書を求められる場面はあります。発行する場合は、請求書番号や振込日を領収書へ入れ、振込明細と同じ取引だと分かるようにしておくと、二重計上や確認漏れを防ぎやすくなります。
銀行振込の領収書に関するよくある質問
銀行振込では「領収書そのものが必要か」と「紙の領収書に印紙が必要か」が混同されやすいため、最後に質問の多いポイントを整理します。
- Q銀行振込なら領収書を発行しなくてもいいですか?
- A
振込明細や取引履歴を支払いの証拠として扱う運用はありますが、それだけで領収書の請求を常に拒否できるとは限りません。民法486条では受取証書の交付請求が定められているため、取引先から求められた場合は契約内容も含めて確認して対応します。
- Q銀行振込の領収書には収入印紙がいらないという話は本当ですか?
- A
銀行振込という支払方法だけで印紙不要になるわけではありません。売上代金について紙の領収書を作成し、印紙税法上の課税文書に該当する場合は、記載金額に応じた印紙税を確認します。5万円未満の売上代金の受取書は非課税です。
- Q銀行振込の領収書の但し書きは何と書けばいいですか?
- A
「Web制作代として(銀行振込分)」「2026年8月分コンサルティング料として(銀行振込分)」など、取引内容と振込払いであることが分かる書き方が実務的です。取引件数が多ければ、振込日や請求書番号も加えると照合しやすくなります。
- QPDFの領収書にも収入印紙を貼る必要がありますか?
- A
PDFをメールなどで電磁的記録として提供する場合、その電磁的記録そのものは印紙税の課税対象となる文書には含まれません。ただし、別途紙の課税文書を作成して交付する場合は、その紙について印紙税の判定が必要になることがあります。
- Q領収書と振込明細を両方経費の証拠として保存しても大丈夫ですか?
- A
同じ取引の資料として対応関係を分かるように保存することはできます。ただし、2枚の証拠があるからといって支出を2回計上してはいけません。振込日、金額、請求書番号などを合わせ、会計ソフトでも同じ取引へひも付けて管理すると確認しやすくなります。